| Sehr geehrte Damen und Herren, |
| mit der Informationsreihe „M&A auf den Punkt – Nachfolgelösungen“ widmet sich SIGMA Corporate Finance in regelmäßigen Abständen dem Thema Nachfolgelösungen für mittelständische Unternehmerinnen und Unternehmer. Dabei beantworten wir zentrale Fragen, die uns immer wieder in diesem Zusammenhang gestellt werden. In diesem Newsletter: |
| • |
Wann sollte ich meine Unternehmensnachfolge angehen? |
|
| • |
Habe ich einen passenden Nachfolger in der Familie oder im Unternehmen oder soll ich mein Unternehmen lieber verkaufen? |
|
| • |
Wie gestaltet sich eine Nachfolge, wenn es mehrere Gesellschafter gibt? |
|
Wir hoffen, dass wir Ihnen spannende Impulse geben können und freuen uns auf Ihr Feedback und weiterführenden Gespräche.
Herzlichen Gruß aus Frankfurt am Main |
 |
| Sönke Schulz |
|
|
 |
| Holger Schekorr |
|
|
| ? |
Wann sollte ich meine Unternehmensnachfolge angehen? |
|
| Für eine erfolgreiche Nachfolge ist das innere Loslassen vom dem über Jahre aufgebauten Lebenswerk von zentraler Bedeutung. Einen idealen Zeitpunkt für eine Nachfolgeregelung gibt es dabei normalerweise nicht. Gleichwohl sollten Unternehmerinnen und Unternehmer das Thema Nachfolge spätestens ab einem Alter von ca. 60 Jahren proaktiv angehen. Sofern es einen passenden Nachfolger z.B. in der Familie oder im Unternehmen gibt, benötigt dieser ausreichend Zeit, um die Leitung des Unternehmens reibungslos zu übernehmen und möglicherweise den Kauf und dessen Finanzierung abzuwickeln. Bei einem Verkauf an einen Finanzinvestor oder ein anderes Unternehmen ist der Käufer i.d.R. daran interessiert, dass die Verkäuferin bzw. der Verkäufer für einen Übergangszeitraum von ca. drei Jahren noch im Unternehmen verbleibt und z.B. die Einarbeitung eines passenden Nachfolgers übernimmt. Hierfür sollte also Zeit eingeplant werden. |
| »Unternehmerinnen und Unternehmer sollten ihre eigene Nachfolge rechtzeitig und gezielt angehen.« |
|
| Mit zunehmendem Alter gestaltet sich die Nachfolge zudem schwieriger, da zum einen der Druck für eine Lösung steigt und zum anderen sich das mögliche zeitliche Fenster für passende Nachfolgeoptionen, die z.B. über einen längeren Zeitraum umgesetzt werden, immer weiter schließt. Daher empfiehlt es sich, die Unternehmensnachfolge rechtzeitig und gezielt anzugehen. |
| ? |
Habe ich einen passenden Nachfolger in der Familie oder im Unternehmen oder soll ich mein Unternehmen lieber verkaufen? |
|
| Viele Unternehmerinnen und Unternehmer mit Kindern wünschen sich naturgemäß, dass einmal die nächste Generation das Unternehmen in ihrem Sinne weiterführt. Sofern die eigenen Kinder daran interessiert sind und über die entsprechende Qualifikation verfügen, ist eine Übertragung des Unternehmens im Kreis der Familie die erste Wahl. Unter Umständen kann die Managementstruktur in diesem Rahmen sinnvoll erweitert bzw. angepasst werden. Dabei ist es wichtig, dass beide Seiten rechtzeitig ein gemeinsames klares Verständnis und Engagement für die Situation entwickeln, damit die Übergabe erfolgreich umgesetzt werden kann. |
| »Sofern es keinen geeigneten Nachfolger im Unternehmen oder der Familie gibt, ist die gezielte Suche nach einem externen Investor ratsam.« |
|
| Auf der anderen Seite sollte es in der Familie auch ein klares Verfahren für den Fall geben, bei dem die Kinder nicht in das Unternehmen bzw. dessen Leitung eintreten möchten. Nicht jeder Sohn oder jede Tochter eignet sich für die Führung eines Unternehmens bzw. Kinder möchten oftmals auch ihre eigenen beruflichen Wege gehen. Dies gilt es, anzuerkennen und das Unternehmen in eine andere nachhaltige Zukunft zu überführen. Hierbei geht es häufig auch um viele Arbeitsplätze und dahinterstehende Menschen, die sich über viele Jahre im Unternehmen engagiert und zu dessen Erfolg beigetragen haben. |
| Sofern leitende Mitarbeiter im Unternehmen arbeiten, die als mögliche Nachfolger geeignet erscheinen und an einem Kauf interessiert sind, bietet es sich an, auch mit diesen Personen zu sprechen. Dabei ist zu beachten, dass ein sogenannter Management Buy Out ebenfalls Zeit und Aufwand in Anspruch nimmt. Für den möglichen Käufer ist diese Situation einmalig und ungewohnt. Er muss sich sehr schnell und fundiert in Themen der Kaufpreisermittlung, Kauffinanzierung und ‑strukturierung sowie in rechtliche Fragestellungen (z.B. Kaufvertrag) einarbeiten. Der oder die Mitarbeiter sind häufig auf weitere externe Investoren zur Transaktionsfinanzierung angewiesen und benötigen dabei in der Regel externe Unterstützung. Sofern eine interne Nachfolge unrealistisch erscheint, empfiehlt es sich, das Unternehmen an einen geeigneten externen Investor zu verkaufen. |
| ? |
Wie gestaltet sich eine Nachfolge, wenn es mehrere Gesellschafter gibt? |
|
| Im Umgang mit bzw. zwischen Gesellschaftern empfiehlt es sich frühzeitig, in der Gesellschaftervereinbarung zu regeln, wie der Verkauf von Anteilen konkret ablaufen soll. Dazu können z.B. mögliche Mitverkaufspflichten für andere Gesellschafter zählen, wenn ein Interessent das Unternehmen vollständig zu einer angemessenen Bewertung erwerben möchte. Weiterhin können auch Vorverkaufsrechte vereinbart werden, sodass Mitgesellschafter die Möglichkeit haben, die zum Verkauf stehenden Anteile zu erwerben, bevor ein möglicher Investor zum Zuge kommt. |
| »Streitigkeiten im Kreis der Gesellschafter bei einem Anteilsverkauf können erhebliche negative Auswirkungen auf den operativen Betrieb des Unternehmens haben.« |
|
| Bei einem Verkauf von Anteilen durch einen Gesellschafter müssen die anderen Gesellschafter in den Transaktionsprozess mit eingebunden werden, da ein Investor mit diesen u.a. die künftige Zusammenarbeit regeln muss. Hierbei können die Interessen der anderen Gesellschafter mit demjenigen divergieren, der seine Anteile meistbietend veräußern möchte. Dies kann unter Umständen zu Problemen führen, wenn sich die Interessen und künftigen Pläne des potenziellen Investors nicht mit denen der verbleibenden Gesellschafter decken. Gleichwohl ist es immer sinnvoll, zu einvernehmlichen Lösungen idealerweise schon vor Beginn aber auch während der Transaktion zu finden, die allen Beteiligten gerecht werden. |
| Ein möglicher Streit im Gesellschafterkreis wirkt sich nicht nur negativ auf einen Verkauf, sondern immer auch auf die weitere Unternehmensentwicklung aus. Dies gilt insbesondere dann, wenn der Verkauf eines Anteils aufgrund von Unstimmigkeiten zwischen den Gesellschaftern zuvor gescheitert ist und diese in der bisherigen Zusammensetzung das Unternehmen weiterführen müssen. |
|
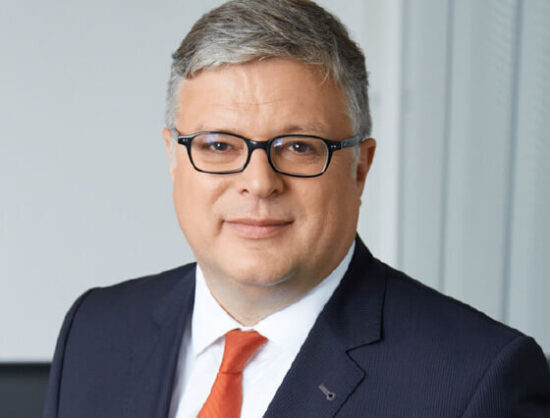 |
| Sönke Schulz ist Gründungsgesellschafter und Geschäftsführer von Sigma Corporate Finance und berät seit über 20 Jahren in den Bereichen Fusionen & Übernahmen, Restrukturierung und Finanzierungen. Ferner ist Sönke Schulz ausgebildeter Wirtschaftsmediator mit Fokus u.a. auf Nachfolgeregelungen. |
soenke.schulz@sigma-cf.com
(069) 770 39 47 – 11 |
|
|
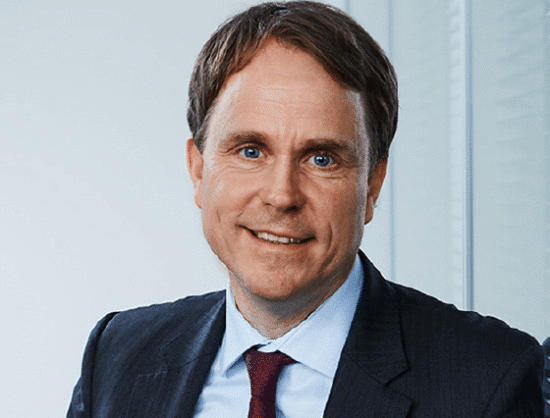 |
| Holger Schekorr ist Partner bei Sigma Corporate Finance und verfügt über mehr als 16 Jahre Beratungserfahrung in den Bereichen Fusionen & Übernahmen, Restrukturierung und Finanzierungen sowie Private Equity. |
holger.schekorr@sigma-cf.com
(069) 770 39 47 – 19 |
|
|
 |
| Sigma Corporate Finance GmbH ist eine bankenunabhängige M&A‑Beratungsgesellschaft, d.h. Transaktionsberatung für den Verkauf, die Fusion und den Kauf von Unternehmen, u.a. im Rahmen der Realisierung von Nachfolgelösungen für inhabergeführte, mittelständische Unternehmen. Seit seiner Gründung im Jahr 2005 hat Sigma Corporate Finance bereits ca. 60 nationale und internationale M&A‑Transaktionen aus den unterschiedlichsten Bereichen von Industrie, Handel und Dienstleistungen erfolgreich abgeschlossen. |
| www.sigma-cf.com |
|