| Sehr geehrte Damen und Herren, |
| mit der Informationsreihe „M&A auf den Punkt – Nachfolgelösungen“ widmet sich SIGMA Corporate Finance auch im Jahr 2023 wieder in regelmäßigen Abständen dem Thema Nachfolgelösungen für mittelständische Unternehmerinnen und Unternehmer. Dabei beantworten wir zentrale Fragen, die uns immer wieder in diesem Zusammenhang gestellt werden. In diesem Newsletter: |
| • |
Wie und nach welchen Kriterien werden Investoren ausgesucht? |
|
| • |
Wie geht man mit direkten Wettbewerbern im Prozess um, sofern man entscheidet, diese anzusprechen? |
|
| • |
Sind Investoren neben einem Komplettverkauf oder einer Mehrheitsbeteiligung auch an einer Minderheitsbeteiligung interessiert? |
|
Wir hoffen, dass wir Ihnen spannende Impulse geben können und freuen uns auf Ihr Feedback und weiterführende Gespräche.
Herzlichen Gruß aus Frankfurt am Main |
 |
| Sönke Schulz |
|
|
 |
| Holger Schekorr |
|
|
| ? |
Wie und nach welchen Kriterien werden Investoren ausgesucht? |
|
Bei der Suche nach einem idealen Käufer ist es wichtig, sich auf Investoren zu fokussieren, zu denen das zu verkaufende Unternehmen von der Ausrichtung und Positionierung her passt und die darüber hinaus auch in der Lage sind, den potenziellen Kaufpreis zu stemmen.
So kommen bei möglichen strategischen Investoren vor allem Unternehmen aus der gleichen Branche in Frage. Dabei handelt es sich beispielweise um direkte Wettbewerber oder um Käufer, die ihr bestehendes Geschäft weiter ausbauen möchten. Dies kann z.B. durch die Erweiterung des eigenen Produkt- und Dienstleistungsportfolios, durch den Ausbau des Kundennetzwerkes oder durch die Ergänzung von Produktionskapazitäten erfolgen. Darüber hinaus stellt sich auch immer die Frage, inwiefern sich Synergieeffekte bei der Zusammenlegung von zwei Einheiten erzielen lassen. Dazu zählen z.B. die Stärkung des Einkaufs durch die Beschaffung von größeren Mengen oder aber auch die Einsparung von Kosten in nachgelagerten Bereichen durch Zusammenlegung von Abteilungen (z.B. Finanzen & Controlling). Auch Finanzinvestoren haben häufig einen definierten Fokus auf bestimmte Branchen, auf den es bei der Auswahl zu achten gilt. In den festgelegten Branchen verfügen sie über entsprechendes Know-how und Erfahrungen und können dadurch in Verkaufsprozessen auf Augenhöhe mit dem Verkäufer kommunizieren und wettbewerbsfähige Kaufpreisangebote abgeben. |
| »Verkäufer sollten bei Suche nach geeigneten Investoren darauf achten, dass Ihr Unternehmen inhaltlich (z.B. im Hinblick auf die Branche) zum Käufer passt und dieser den Kaufpreis bei Interesse auch tatsächlich stemmen kann.« |
|
| Im Hinblick auf die Finanzkraft zur Zahlung von Kaufpreisen definieren Finanzinvestoren darüber hinaus, in welchen Größenordnungen sie investieren und ziehen dazu z.B. das operative Ergebnis oder den Umsatz als erste Zielgröße in Betracht. Strategische Investoren werden u.a. anhand von veröffentlichten Jahresabschlüssen dahingehend analysiert, ob sie auf Basis ihres operativen Ergebnisses sowie der bestehenden Kapitalausstattung in der Lage sind, den Kaufpreis zu finanzieren. |
| ? |
Wie geht man mit direkten Wettbewerbern im Prozess um, sofern man entscheidet, diese anzusprechen? |
|
| In einigen Fällen stehen anzusprechende Unternehmen (u.a. auch Portfoliogesellschaften von Finanzinvestoren) im direkten Wettbewerb mit der zum Verkauf stehenden Gesellschaft. Hier gilt es seitens des Verkäufers abzuwägen, inwiefern eine Ansprache von diesen potenziellen Käufern sinnvoll oder auch nicht ist, da diese ansonsten unter Umständen detaillierte, sensible Informationen über ihren direkten Wettbewerber erhalten. |
| »Im Zuge eines Unternehmensverkaufs ist abzuwägen, ob direkte Wettbewerber auch angesprochen werden sollen. Diesen kann man sensible Daten auch erst im späteren Prozessverlauf zur Verfügung stellen, wenn sie glaubhaftes Interesse an dem zum Verkauf stehenden Unternehmen gezeigt haben.« |
|
| Sofern man sich entscheidet, direkte Wettbewerber zu Beginn mit in den Prozess einzubinden, ist es möglich, sensible Informationen diesen zunächst vorzuenthalten und nur Finanzinvestoren und nicht kritischen sonstigen Unternehmen gegenüber offen zu legen. Letztlich erhalten Investoren ohnehin erst später umfangreichere Informationen im Rahmen einer Due Diligence und müssen vorher glaubhaftes Interesse u.a. durch ein fundiertes und attraktives unverbindliches Angebot zeigen. Professionelle strategische Investoren werden immer auch akzeptieren, dass sensible Daten für sie erst später offengelegt werden. Dabei lassen sich auch virtuelle Datenräume im Rahmen der Due Diligence, in denen alle Informationen umfangreich Investoren zu Verfügung gestellt werden, so konfigurieren, dass sich Art und Umfang der veröffentlichten Informationen je nach Bieter unterscheiden. |
|
| ? |
Sind Investoren neben einem Komplettverkauf oder einer Mehrheitsbeteiligung auch an einer Minderheitsbeteiligung interessiert? |
|
| Insbesondere strategische Investoren sind in der Regel daran interessiert, Unternehmen kurz- oder mittelfristig vollständig oder mehrheitlich zu übernehmen. Um z.B. das eingekaufte Know-how uneingeschränkt nutzen oder Synergieeffekte realisieren zu können, ist es oftmals notwendig, den möglichen Zukauf in die eigene Organisation zu integrieren. Daher ist in diesen Fällen eine vollständige Übernahme eine notwendige Voraussetzung. Manchmal kann dies auch über einen mittelfristigen Zeitraum in Stufen erfolgen. Aus Sicht des Verkäufers ist bei einer mehrheitlichen Übernahme festzulegen, wie mit dem Restanteil im weiteren Zeitablauf verfahren werden soll. Sofern der Verkäufer nach einem bestimmten Zeitraum auch diesen Anteil verkaufen möchte, bleibt häufig als einziger Käufer nur noch der neue Mehrheitsgesellschafter übrig. Daher ist diese Frage zum Verkaufszeitpunkt des ersten Anteils rechtzeitig mit dem Käufer zu klären. |
| »Strategische Investoren streben vornehmlich Mehrheits- oder Komplettübernahmen an, wohingegen Finanzinvestoren zum Teil auch an Minderheiten interessiert sind. Verkäufer sollten mit dem Käufer im Rahmen der Transaktion festlegen, wie der Verkauf eines möglichen Restanteils erfolgen soll.« |
|
| Auch Finanzinvestoren streben überwiegend Mehrheits- oder Komplettübernahmen an. Teilweise sind sie aber auch nur an einer Minderheit interessiert, da sie letztlich Wertsteigerungen ihres Anteils anstreben und dem bisherigen Alleingesellschafter die alleinige Geschäftsführung weiter überlassen. In diesem Falle sichern sie sich aber häufig zusätzlich weitere Mitspracherechte über eine zu schließende Gesellschaftervereinbarung zu. Auch bei einem Verkauf von Anteilen an einen Finanzinvestor ist daher ebenfalls festzulegen, wie der Verkauf von restlichen Anteilen des Verkäufers im weiteren Verlauf erfolgen kann. Oftmals verkaufen beide Parteien ihre Anteile mittelfristig an einen anderen Investor weiter. Der Altgesellschafter hat aber auch alternativ die Möglichkeit, die Anteile vom Finanzinvestor wieder zurückzukaufen. |
|
|
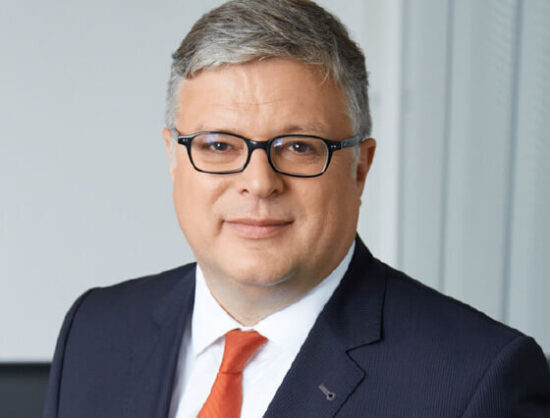 |
| Sönke Schulz ist Gründungsgesellschafter und Geschäftsführer von Sigma Corporate Finance und berät seit über 20 Jahren in den Bereichen Fusionen & Übernahmen, Restrukturierung und Finanzierungen. Ferner ist Sönke Schulz ausgebildeter Wirtschaftsmediator mit Fokus u.a. auf Nachfolgeregelungen. |
soenke.schulz@sigma-cf.com
(069) 770 39 47 – 11 |
|
|
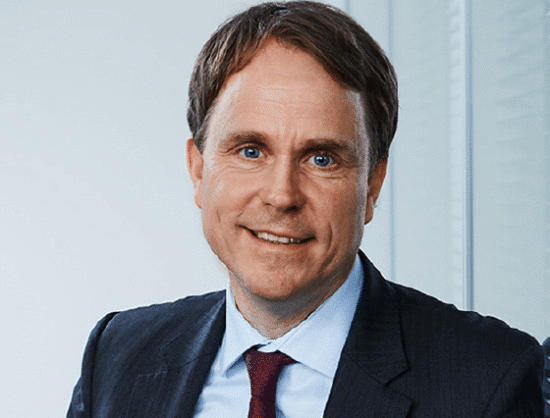 |
| Holger Schekorr ist Partner bei Sigma Corporate Finance und verfügt über mehr als 16 Jahre Beratungserfahrung in den Bereichen Fusionen & Übernahmen, Restrukturierung und Finanzierungen sowie Private Equity. |
holger.schekorr@sigma-cf.com
(069) 770 39 47 – 19 |
|
|
 |
| Sigma Corporate Finance GmbH ist eine bankenunabhängige M&A‑Beratungsgesellschaft, d.h. Transaktionsberatung für den Verkauf, die Fusion und den Kauf von Unternehmen, u.a. im Rahmen der Realisierung von Nachfolgelösungen für inhabergeführte, mittelständische Unternehmen. Seit seiner Gründung im Jahr 2005 hat Sigma Corporate Finance bereits ca. 60 nationale und internationale M&A‑Transaktionen aus den unterschiedlichsten Bereichen von Industrie, Handel und Dienstleistungen erfolgreich abgeschlossen. |
| www.sigma-cf.com |
|