| Sehr geehrte Damen und Herren, |
| mit der Informationsreihe „M&A auf den Punkt – Nachfolgelösungen“ widmet sich SIGMA Corporate Finance in regelmäßigen Abständen dem Thema Nachfolgelösungen für mittelständische Unternehmerinnen und Unternehmer. Dabei beantworten wir zentrale Fragen, die uns immer wieder in diesem Zusammenhang gestellt werden. In diesem Newsletter: |
| • |
Wodurch unterscheiden sich unverbindliche (indikative) und verbindliche Angebote? |
|
| • |
Wie gehen Investoren mit einer stagnierenden oder künftig stark steigenden Ergebnisentwicklung bei der Kaufpreisfindung um? |
|
| • |
Können sich Kaufpreisangebote im Verlauf des Prozesses verändern? |
|
Wir hoffen, dass wir Ihnen spannende Impulse geben können und freuen uns auf Ihr Feedback und weiterführende Gespräche.
Herzlichen Gruß aus Frankfurt am Main |
 |
| Sönke Schulz |
|
|
 |
| Holger Schekorr |
|
|
| ? |
Wodurch unterscheiden sich unverbindliche (indikative) und verbindliche Angebote? |
|
Im Rahmen der Investorenansprache erhalten Interessenten erste umfangreiche Informationen in einem Informationsmemorandum zusammengefasst und werden gebeten, auf dieser Basis eine erste Kaufpreiseinschätzung abzugeben. Hierbei handelt es sich um ein sogenanntes indikatives Angebot, das jedoch nicht rechtlich bindend ist. Der Verkäufer erhält dadurch eine erste Einschätzung über das allgemeine Investoreninteresse für sein Unternehmen sowie über Kaufpreishöhen. Darauf aufbauend, kann er entscheiden, mit welchem Investor es sinnvoll ist, in weitere intensive Gespräche einzutreten. Die wesentlichen Informationen dieses Angebotes sind der abgefragte Unternehmenswert und der daraus sich ableitende Eigenkapitalwert sowie eine erste Vorstellung des Investors und seiner Ideen zur möglichen Fortführung des zum Verkauf stehenden Unternehmens.
Nachdem Investoren dann im Zuge einer intensiven Prüfung (Due Diligence) ihre Analysen durchgeführt und Einschätzungen weiter konkretisiert haben, werden Sie gebeten, ein verbindliches Angebot abzugeben. Dieses Angebot dient als Grundlage für die endgültigen Kaufvertragsverhandlungen und enthält neben dem (ggf. angepassten) Kaufpreisangebot u.a. auch eine mögliche Auflistung von Garantien, die der Verkäufer abgeben soll. Die Garantien ergeben sich aus den Erkenntnissen der Due Diligence und dienen als Absicherung für den Käufer aus möglichen Nachteilen, die ihm nach der Übernahme entstehen könnten. Dabei kann es sich zum Beispiel um mögliche Kundenhaftungen handeln, die in der Vergangenheit aus dem operativen Geschäft entstanden sind. Es ist dabei unter Umständen nicht klar, ob diese Haftungsansprüche tatsächlich in der Zukunft geltend gemacht werden. Der Käufer möchte aber nicht dafür einstehen und überträgt diese Haftung durch Verlangen einer entsprechenden Garantie im Kaufvertrag an den Verkäufer. Dabei ist es im Interesse des Verkäufers, wenn der Umfang der durch ihn abzugebenden Garantien möglichst gering ausfällt. Durch einen Bieterwettbewerb, an dessen Ende idealerweise konkurrierende verbindliche Angebote stehen, lässt sich die Zahl der Garantien im weiteren Verlauf der Kaufvertragsverhandlungen dabei unter Umständen noch weiter reduzieren. Daneben geben Investoren in ihrem verbindlichen Angebot auch Aussagen zur Kaufpreisfinanzierung und zu den Gremien ab, die für die getroffenen Investitionsentscheidungen zuständig sind. |
| »Im Gegensatz zu indikativen Angeboten enthalten verbindliche Angebote neben konkreten Kaufpreishöhen weitere wichtige Information wie z.B. Garantien, die der Verkäufer im Kaufvertrag ggü. dem Investor abgeben soll und für die er im Zweifel haftet. Der Investor wiederum erklärt, sich an die Inhalte seines verbindlichen Angebotes für einen bestimmten Zeitraum zu halten.« |
|
| Der Unterschied des verbindlichen gegenüber dem indikativen Angebot besteht zum einen darin, dass der Käufer erklärt, sich an das Angebot für bestimmten Zeitraum zu binden. Zum anderen hat dieses Angebot deutlich mehr Aussagekraft, da es auf einer intensiven Unternehmensprüfung basiert, in dessen Zuge das Unternehmen intensiv durchleuchtet wurde, und folglich auch in vielen Punkten (s.o.) umfangreicher ist. |
| ? |
Wie gehen Investoren mit einer stagnierenden oder künftig stark steigenden Ergebnisentwicklung bei der Kaufpreisfindung um? |
|
| Die künftige Ergebnisentwicklung eines Unternehmens ist neben dem aktuellen operativen Ergebnis die entscheidende Einflussgröße auf den angebotenen Kaufpreis von Investoren. Eine steigende Ergebnisentwicklung in der Zukunft hat dabei einen positiven Einfluss, wobei Investoren sich die geplanten Wachstumsraten genau ansehen und analysieren. Daher ist es auch wichtig, eine fundierte Unternehmensplanung zu erstellen, die realistische und belastbare Planungsannahmen enthält. Es sollte klar herausgearbeitet werden, welche Aspekte das künftige Wachstum konkret treiben. Hierbei schauen sich Investoren auch die Branche und deren allgemeine Entwicklung an. Unternehmen, die in zukunftsträchtigen Branchen mit hohen Zuwächsen agieren, sind naturgemäß attraktiver als jene in reifen Branchen, wo Wachstum ggf. nur im Rahmen eines Verdrängungswettbewerbs stattfindet. |
| »Unternehmen mit einer stagnierenden Ergebnisentwicklung sind für Investoren eher unattraktiv. Verkäufer sollten daher eine Planung erstellen, die zumindest mittelfristig eine positive Entwicklung aufweist, oder ggf. den Unternehmensverkauf verschieben, um eine Ergebnisverbesserung z.B. im Zuge einer Reorganisation herbeizuführen.« |
|
| Eine ausschließlich stagnierende Ergebnisentwicklung für die Zukunft ist für Investoren überwiegend negativ. Daher sollten Verkäufer notfalls ggf. mit externer Unterstützung eruieren, mit welchen Ansätzen eine negative oder stagnierende Ergebnisentwicklung zumindest kurz- bis mittelfristig gedreht werden kann. Auch diese Planungen müssen selbstverständlich belastbar sein und einer intensiven Validierung standhalten. Ansonsten besteht die Gefahr, dass sich Investoren von dem Unternehmen bei einem ersten Blick auf die Zahlen schnell abwenden. Ferner sollten sich Verkäufer von Unternehmen mit einem durchwachsenen Ergebnisausblick auch die Frage stellen, ob ein Verkauf zum jetzigen Zeitpunkt überhaupt sinnvoll ist. Ggf. bietet es sich an, zunächst einmal, sofern möglich, das operative Geschäft zu reorganisieren und erst bei einem positiven Ausblick zu verkaufen, da dies auch die eigene Verhandlungsposition stärkt. |
|
| ? |
Können sich Kaufpreisangebote im Verlauf des Prozesses verändern? |
|
| Die Angebote für Unternehmenskaufpreise können im Prozessverlauf durchaus variieren. Sofern sich das operative Ist-Ergebnis und der Ausblick für das laufende Jahr ändern und damit von den Zahlen im Informationsmemorandum zunehmend abweichen, nehmen Investoren eine Kaufpreisanpassung im laufenden Prozess meistens bei Abgabe des verbindlichen Angebotes vor. Dabei wird der Kaufpreis in der Regel bei negativen Abweichungen entsprechend anteilig zum Betrag der Ist-Abweichung nach unten korrigiert. Darüber hinaus erfolgt in der Regel auch eine negative Kaufpreisanpassung, wenn Investoren im Rahmen der Due Diligence Informationen oder Fakten aufdecken bzw. identifizieren, die das Unternehmen in einem schlechteren Licht erscheinen lassen und sich auf das jeweilige Geschäftsmodell eher negativ auswirken könnten. So erhalten Investoren beispielsweise in der Regel nach Abgabe des indikativen Angebotes Zugang zum Management und können sich folglich erst dann einen Eindruck von den Personen und ihrer Qualität verschaffen. |
| »Eine Abweichung bei den laufenden operativen Ist-Ergebnissen im Vergleich zu den ursprünglich geplanten Zahlen führt während einer Transaktion in der Regel zu entsprechenden Kaufpreisanpassungen. Gleiches gilt für Informationen und Fakten, die im Rahmen der Due Diligence zutage gefördert werden und sich ggf. negativ auf das Geschäftsmodell des Unternehmens auswirken könnten.« |
|
| Auf der anderen Seite kann sich das Kaufpreisangebot in bestimmten Fällen aber auch erhöhen. Dies ist beispielsweise der Fall, wenn eine positive Wachstumsdynamik sich während des Transaktionsprozesses deutlicher, als erwartet, entfaltet und sich der Ausblick für die Folgejahre ebenfalls nachhaltig erhöht. So könnte das Unternehmen z.B. im laufenden Prozess attraktive Rahmenverträge mit Kunden abschließen, die konkret hohe Umsätze auch in den Folgejahren erwarten lassen. Darüber hinaus können Preise auch weiter steigen, wenn das Interesse der Investoren aufgrund des vorliegenden attraktiven Geschäftsmodells im laufenden Prozess weiterzunimmt. Bei einem starken Bieterwettbewerb lässt sich der Kaufpreis zum Teil dann auch in die Höhe treiben. Hierbei ist aber immer auch zu beachten, dass ein attraktives Angebot neben einem entsprechenden Preis auch einen ausverhandelten Kaufvertrag beinhaltet, der die Interessen des Verkäufers u.a. insbesondere im Hinblick auf den Umfang von abzugebenden Garantien umfassend berücksichtigt. |
|
|
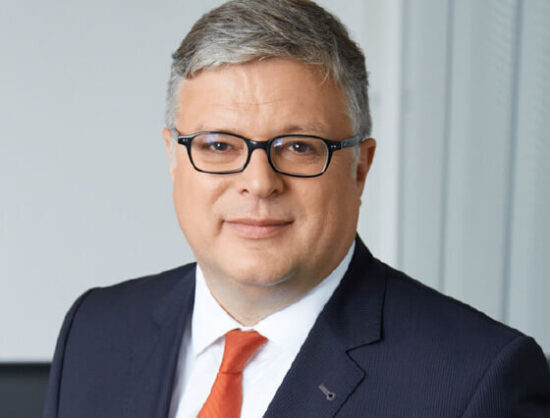 |
| Sönke Schulz ist Gründungsgesellschafter und Geschäftsführer von Sigma Corporate Finance und berät seit über 20 Jahren in den Bereichen Fusionen & Übernahmen, Restrukturierung und Finanzierungen. Ferner ist Sönke Schulz ausgebildeter Wirtschaftsmediator mit Fokus u.a. auf Nachfolgeregelungen. |
soenke.schulz@sigma-cf.com
(069) 770 39 47 – 11 |
|
|
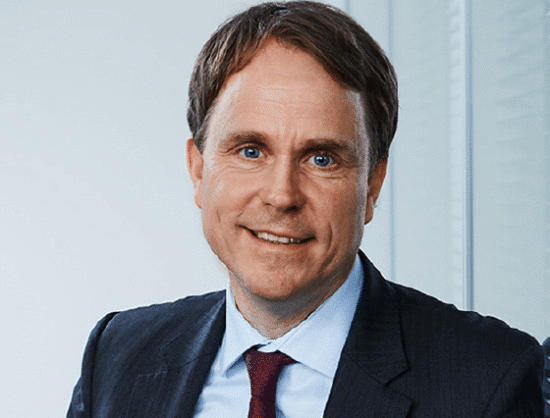 |
| Holger Schekorr ist Partner bei Sigma Corporate Finance und verfügt über mehr als 16 Jahre Beratungserfahrung in den Bereichen Fusionen & Übernahmen, Restrukturierung und Finanzierungen sowie Private Equity. |
holger.schekorr@sigma-cf.com
(069) 770 39 47 – 19 |
|
|
 |
| Sigma Corporate Finance GmbH ist eine bankenunabhängige M&A‑Beratungsgesellschaft, d.h. Transaktionsberatung für den Verkauf, die Fusion und den Kauf von Unternehmen, u.a. im Rahmen der Realisierung von Nachfolgelösungen für inhabergeführte, mittelständische Unternehmen. Seit seiner Gründung im Jahr 2005 hat Sigma Corporate Finance bereits ca. 60 nationale und internationale M&A‑Transaktionen aus den unterschiedlichsten Bereichen von Industrie, Handel und Dienstleistungen erfolgreich abgeschlossen. |
| www.sigma-cf.com |
|